El SEPE vigila los ahorros bancarios para denegar el subsidio a mayores de 52 años: así funciona el límite de rentas
El Servicio Público de Empleo Estatal (SEPE) tiene la potestad de denegar el subsidio para mayores de 52 años a aquellos solicitantes cuyos ahorros bancarios superen el límite de rentas establecido. Esta condición, que debe cumplirse tanto en el momento de la solicitud como durante toda la percepción de la prestación, es uno de los requisitos que más dudas genera entre los desempleados vascos que dependen de esta ayuda.
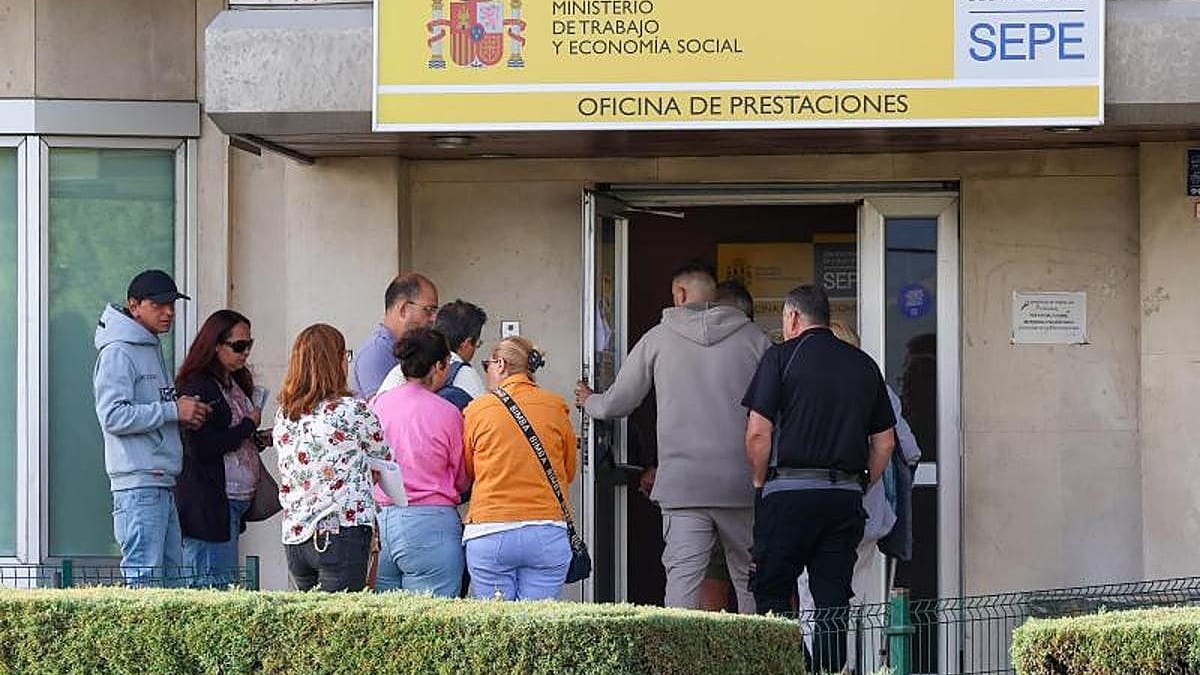
El requisito de rentas: qué vigila el SEPE
El subsidio para mayores de 52 años es una de las prestaciones más demandadas en Euskadi, especialmente en un contexto de envejecimiento de la población activa y de dificultades de recolocación para los trabajadores de mayor edad. Sin embargo, no todos los desempleados pueden acceder a ella. El organismo estatal exige cumplir estrictamente con el límite de rentas, una obligación que se mantiene durante todo el tiempo que se percibe la prestación.
Según la información publicada por El Correo, el SEPE comprueba que los ingresos del solicitante no superen el umbral marcado. Este límite se calcula en función del Salario Mínimo Interprofesional (SMI), y cualquier superación del mismo, incluidos los rendimientos procedentes de ahorros bancarios, puede ser motivo de denegación o de extinción de la prestación.
Para los perceptores vascos, esta cuestión resulta especialmente relevante. La existencia de depósitos, cuentas remuneradas o cualquier otro producto financiero que genere intereses puede computar como renta a efectos del SEPE, lo que obliga a muchos beneficiarios a revisar su situación patrimonial antes de solicitar la ayuda.
Cómo se computan los ahorros y qué implica para el beneficiario
El SEPE no solo tiene en cuenta el salario o las pensiones que pueda percibir el solicitante, sino también los rendimientos del capital mobiliario, como los intereses generados por cuentas bancarias, depósitos a plazo o fondos de inversión. Cualquier producto que genere una rentabilidad computable puede hacer que el desempleado supere el límite establecido.
Esta circunstancia afecta de manera directa a los trabajadores mayores de 52 años que, tras una vida laboral de aportaciones, han acumulado un pequeño colchón de ahorro. La normativa no distingue entre el dinero destinado a la subsistencia y el que podría considerarse un fondo de emergencia: lo que importa es el total de las rentas computables.
En el País Vasco, donde la cultura del ahorro y la previsión está muy arraigada, esta exigencia genera una situación paradójica: aquellos que han sido prudentes durante su vida laboral pueden verse penalizados a la hora de acceder a una prestación asistencial. La información publicada por El Correo subraya que el cumplimiento de este límite es una obligación ineludible para quienes cobran este subsidio.
El SEPE realiza comprobaciones periódicas y puede requerir documentación adicional al beneficiario en cualquier momento. Si se detecta que las rentas superan el umbral, el organismo no solo puede denegar la prestación, sino también reclamar el reintegro de las cantidades ya percibidas.
Un subsidio clave en el mercado laboral vasco
El subsidio para mayores de 52 años tiene una particularidad que lo convierte en una pieza esencial del sistema de protección por desempleo: cotiza para la jubilación. Esto significa que, mientras el beneficiario percibe la ayuda, sigue generando derechos de pensión, un aspecto crucial para los trabajadores que se quedan sin empleo en la recta final de su vida laboral.
En el contexto vasco, con un tejido industrial muy dependiente de la mano de obra cualificada y una edad media de jubilación que tiende a retrasarse, esta prestación actúa como un puente entre el desempleo y la pensión contributiva. Sin embargo, el endurecimiento en la vigilancia de los requisitos de rentas puede dejar fuera a un número significativo de potenciales beneficiarios.
La exigencia del SEPE de controlar los ahorros bancarios se enmarca en la política general de lucha contra el fraude en las prestaciones sociales. No obstante, para los desempleados de larga duración que han agotado otras ayudas, el subsidio de mayores de 52 años se convierte en la última red de protección antes de la jubilación, y cualquier obstáculo en su concesión tiene un impacto directo en su capacidad de subsistencia.
Los servicios de orientación laboral vascos recomiendan a los solicitantes revisar su situación patrimonial antes de presentar la solicitud y, en caso de duda, consultar con los servicios del SEPE para evitar sorpresas desagradables. La transparencia en la declaración de rentas es la mejor estrategia para evitar la denegación de una prestación que, para muchos, resulta vital.
Sigue leyendo
- empleoGipuzkoa aglutina más de la mitad del empleo social de Euskadi, con 33.710 personas
- empleoLas bajas por salud mental de los menores de 35 años se disparan un 446% en Euskadi desde 2018
- empleoArabadendak alerta: el relevo generacional es "el problema número 1" del comercio local alavés
- empleoUnai Sordo: "Era muy importante que ELA y LAB confluyeran con nosotros en la fecha de la huelga"