Cermelli (Deusto): el BCE no puede frenar con tipos una inflación importada por el petróleo
El repunte de la inflación registrado en septiembre no obedece a un exceso de consumo interno, sino a una perturbación de costes que llega de fuera, y la política de tipos del BCE no puede corregirla. Es la advertencia que ha lanzado el doctor en Economía de la Universidad de Deusto, Massimo Cermelli, en pleno debate sobre el nivel del precio del dinero en la eurozona. El economista resume la tesis con una imagen gráfica: la subida de tipos no mete más barriles de petróleo en la economía.
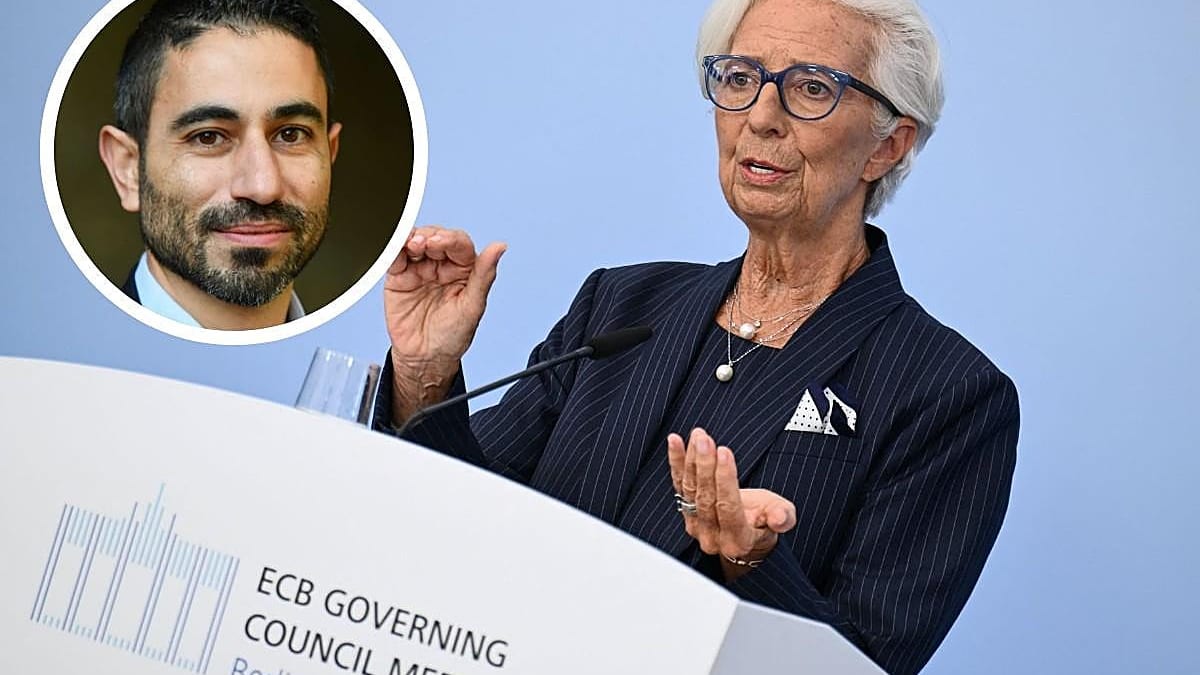
Una inflación que no viene del consumo vasco ni europeo
Cermelli, doctor en Economía por la Universidad de Deusto, sostiene que el nuevo aumento de los precios conocido en septiembre no se explica por un recalentamiento de la demanda doméstica, sino por una "perturbación de costes importada". El origen estaría en los precios internacionales de la energía, con el petróleo a la cabeza, una variable que escapa al control de las autoridades monetarias europeas.
La distinción es clave para entender el alcance de la política del BCE: si la inflación viniera del consumo, la subida de tipos sería la herramienta adecuada para enfriarla. Pero si el origen está en los costes exteriores, el encarecimiento del dinero apenas actúa sobre la causa y sí puede tensionar el resto de la economía, desde la financiación empresarial hasta el empleo. Para una economía abierta y dependiente de la importación de hidrocarburos como la vasca, la evolución del precio del crudo sigue siendo una variable que las autoridades monetarias no controlan.
El problema no es llegar al 5%, sino cuánto tiempo estar ahí
En su análisis, Cermelli introduce una precisión que enmarca el debate: lo más preocupante no es que el tipo de interés haya alcanzado el 5%, sino cuánto tiempo permanecerá la economía en ese nivel. Una estancia prolongada en tipos elevados puede acabar teniendo efectos más profundos que el propio nivel máximo alcanzado.
Esta reflexión cobra especial relevancia para el tejido empresarial vasco, muy expuesto a la financiación bancaria y a los ciclos industriales. Un periodo largo de tipos altos encarece la deuda corporativa, retrasa decisiones de inversión y puede comprimir los márgenes de las pymes que dependen del crédito a corto plazo. En sectores como la máquina-herramienta o la automoción, con ciclos de inversión largos, la permanencia en niveles elevados de tipos puede condicionar las decisiones de capacidad productiva durante meses o años.
Deusto y Lagarde: el BCE ante una disyuntiva difícil
El mensaje de Cermelli apunta directamente a los límites de la política monetaria cuando la inflación es de origen externo. El economista vasco subraya que el BCE, bajo el mandato de su presidenta, Christine Lagarde, se enfrenta a una disyuntiva difícil: un banco central que sube tipos para contener la inflación interna, pero que no puede evitar el impacto de los precios de la energía marcados en los mercados internacionales de materias primas.
La advertencia no es nueva entre los economistas, pero cobra fuerza cuando la eurozona constata que la inflación de septiembre vuelve a repuntar. Frente a esa realidad, la institución monetaria solo dispone de su herramienta habitual, los tipos de interés, que en este escenario resultan de eficacia limitada. El análisis de Cermelli añade así argumentos al debate sobre si el BCE está utilizando el instrumento adecuado para un problema cuyo origen se encuentra fuera de sus fronteras.
Sigue leyendo
- finanzasDos economistas estadounidenses, Nobel de Economía por sus estudios sobre perturbaciones como las crisis energéticas
- finanzasEl precio medio de la hipoteca en Euskadi sube un 47% en diez años y alcanza los 190.890 euros
- finanzasLas EPSV de empresa crecen en más de 40.000 titulares en un año y elevan el total vasco a 589.112
- finanzasBruselas relanzará a inicios de 2027 un nuevo sistema de garantía de depósitos bancarios